Domain safy.de kaufen?
Wir ziehen mit dem Projekt
safy.de um.
Sind Sie am Kauf der Domain
safy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain safy.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
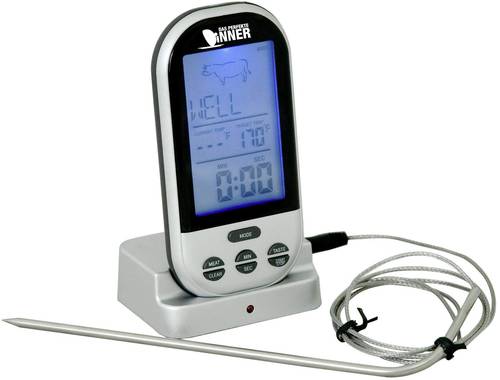
Techno Line Grill-Thermometer Alarm, Überwachung der Kerntemperatur WS 1050°C /°F-AnzeigeDas WA 1050 ist ein Bratenthermometer mit Funkübertragung. Es ist das perfekte Accesscoire zum Kochen und Grillen. Sie können in den Einstellung zwischen 8 verschiedenen Fleischtypen wählen und haben die Möglichkeit sich zwischen eine der 5 unterschiedlichen Garstufen zu entscheiden. Auf dem Display wird Ihnen die Soll - und die Ist-Temperatur angezeigt. Die Countdown-, sowie die Stoppuhr-Funktion machen das Bratenthermometer zusätzlich zu einem praktischem Helfer in der Küche. Dank der Hintergrundbeleuchtung ist das Display auch bei schlechteren Lichtverhältnissen (zum Beispiel bei einem abendlichen Grillfest) sehr gut ablesbar. Die Bedienung ist kinderleicht. Stecken Sie die Nadel in das Gargut und stellen Sie die Fleischart und die gewünschte Garstufe ein. Wird der eingestellte Gargrad erreicht, ertönt ein akustisches Signal und Sie können Ihr Fleisch servieren.23,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Techno Line Grill-Thermometer Alarm, Überwachung der Kerntemperatur WS 1050°C /°F-AnzeigeDas WA 1050 ist ein Bratenthermometer mit Funkübertragung. Es ist das perfekte Accesscoire zum Kochen und Grillen. Sie können in den Einstellung zwischen 8 verschiedenen Fleischtypen wählen und haben die Möglichkeit sich zwischen eine der 5 unterschiedlichen Garstufen zu entscheiden. Auf dem Display wird Ihnen die Soll - und die Ist-Temperatur angezeigt. Die Countdown-, sowie die Stoppuhr-Funktion machen das Bratenthermometer zusätzlich zu einem praktischem Helfer in der Küche. Dank der Hintergrundbeleuchtung ist das Display auch bei schlechteren Lichtverhältnissen (zum Beispiel bei einem abendlichen Grillfest) sehr gut ablesbar. Die Bedienung ist kinderleicht. Stecken Sie die Nadel in das Gargut und stellen Sie die Fleischart und die gewünschte Garstufe ein. Wird der eingestellte Gargrad erreicht, ertönt ein akustisches Signal und Sie können Ihr Fleisch servieren.23,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
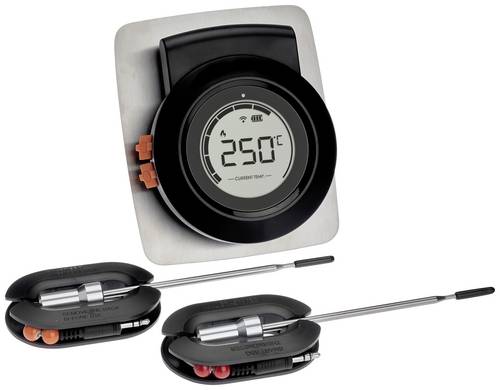
TFA Dostmann 14.1513.01 Grill-Thermometer Alarm, Kabelsensor, Kostenlose App, Überwachung der Kerntemperatur Burger, Rind, KalbOb saftiges Pulled Pork, Sparerips oder zarte Schweinelendchen, mit dem Smart Wireless HYPER BBQ Thermometer haben Sie die volle Kontrolle am Grill. Das Deckelthermometer zeigt Ihnen beim indirekten Grillen mit geschlossener Haube die Garraumtemperatur auf dem beleuchtbaren Display an. Gleichzeitig können Sie mit den beiden Einstichfühlern die Kerntemperatur von zwei Grillstücken überwachen und auf den Punkt genau im heißen Luftstrom garen. Verbinden Sie das Thermometer über die HYPER BBQ App mit Ihrem Smartphone oder Tablet, nutzen Sie die vorprogrammierten Garstufen oder stellen Sie alle Temperaturvorgaben und einen Timer individuell ein. Verfolgen Sie den Garvorgang kabellos mit einer Reichweite von bis zu 50 Metern mit Ihrem Mobilgerät. Die aktuellen Temperaturen und die Zieltemperaturen werden in der App und abwechselnd auf dem Thermometer-Display angezeigt. Ist die gewünschte Kerntemperatur erreicht, der Timer abgelaufen oder bleibt die Garraumtemperatur nicht innerhalb der einprogrammierten Grenzwerte, haben Sie die Wahl zwischen verschiedenen Alarmeinstellungen. Die kostenlose App ist auf Deutsch, Englisch und 6 weitere Sprachen für iOS & Android verfügbar. Die hochwertigen Einstichfühler aus Edelstahl bleiben während des ganzen Garvorgangs im Grill. Sie werden einfach in das Fleisch gesteckt und das hitzebeständige Kabel aus dem Garraum herausgeführt. Zum Aufwickeln des 120 cm langen Kabels wird eine Wickelhilfe mitgeliefert. Das Smart Wireless HYPER BBQ Thermomete26,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
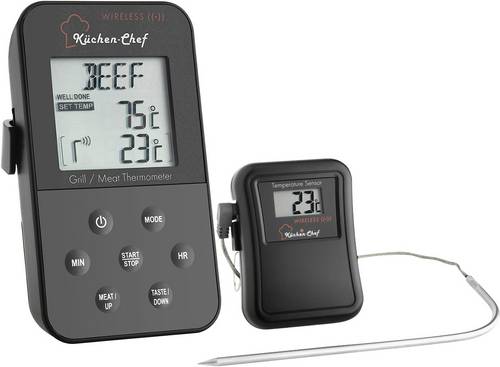
TFA Dostmann 14.1504 Grill-Thermometer Kabelsensor, Alarm, mit Timer, Überwachung der Kerntemperatur Niedergaren, Schwein, RindErfahren Sie das Geheimnis, wie Braten, Steaks und andere Gerichte immer perfekt gelingen: Überwachen Sie die Kerntemperatur! Kochen Sie wie ein Profi. Denn der Küchen-Chef Funk-Braten-Thermometer informiert Sie ab jetzt, wenn die richtige Temperatur erreicht ist und Ihr Gericht den perfekten Garzustand hat. Braten Sie Ihr Fleisch perfekt auf den Punkt. Mit dem Küchen-Chef Funk-Braten-Themometer überwachen Sie ganz einfach die Kerntemperatur per Funk mit einer Reichweite bis zu 40 m. Ideal für die Verwendung am Backofen, Grill oder auch zum Garen bei Niedrigtemperatur.37,42 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.